244 דולר בחודש ובלי מבצעים: המנויים של Life Time ממשיכים להגיע
ההכנסות של רשת המועדונים היוקרתית עלו ב-14.2% ברבעון השלישי, בעיקר מדמי מנוי שעלו ל-244 דולר בחודש בממוצע. מרפאות אריכות הימים MIORA נעצרו זמנית בגלל כשל במערכת הניהול.
244 דולר בחודש ובלי מבצעים: המנויים של Life Time ממשיכים להגיע
ההכנסות של רשת המועדונים היוקרתית עלו ב-14.2% ברבעון השלישי, בעיקר מדמי מנוי שעלו ל-244 דולר בחודש בממוצע. מרפאות אריכות הימים MIORA נעצרו זמנית בגלל כשל במערכת הניהול.
מור לוי · עריכת תוכן · פורסם: 12.11.2026 · עודכן לאחרונה: 12.11.2026 · 4 דקות קריאה
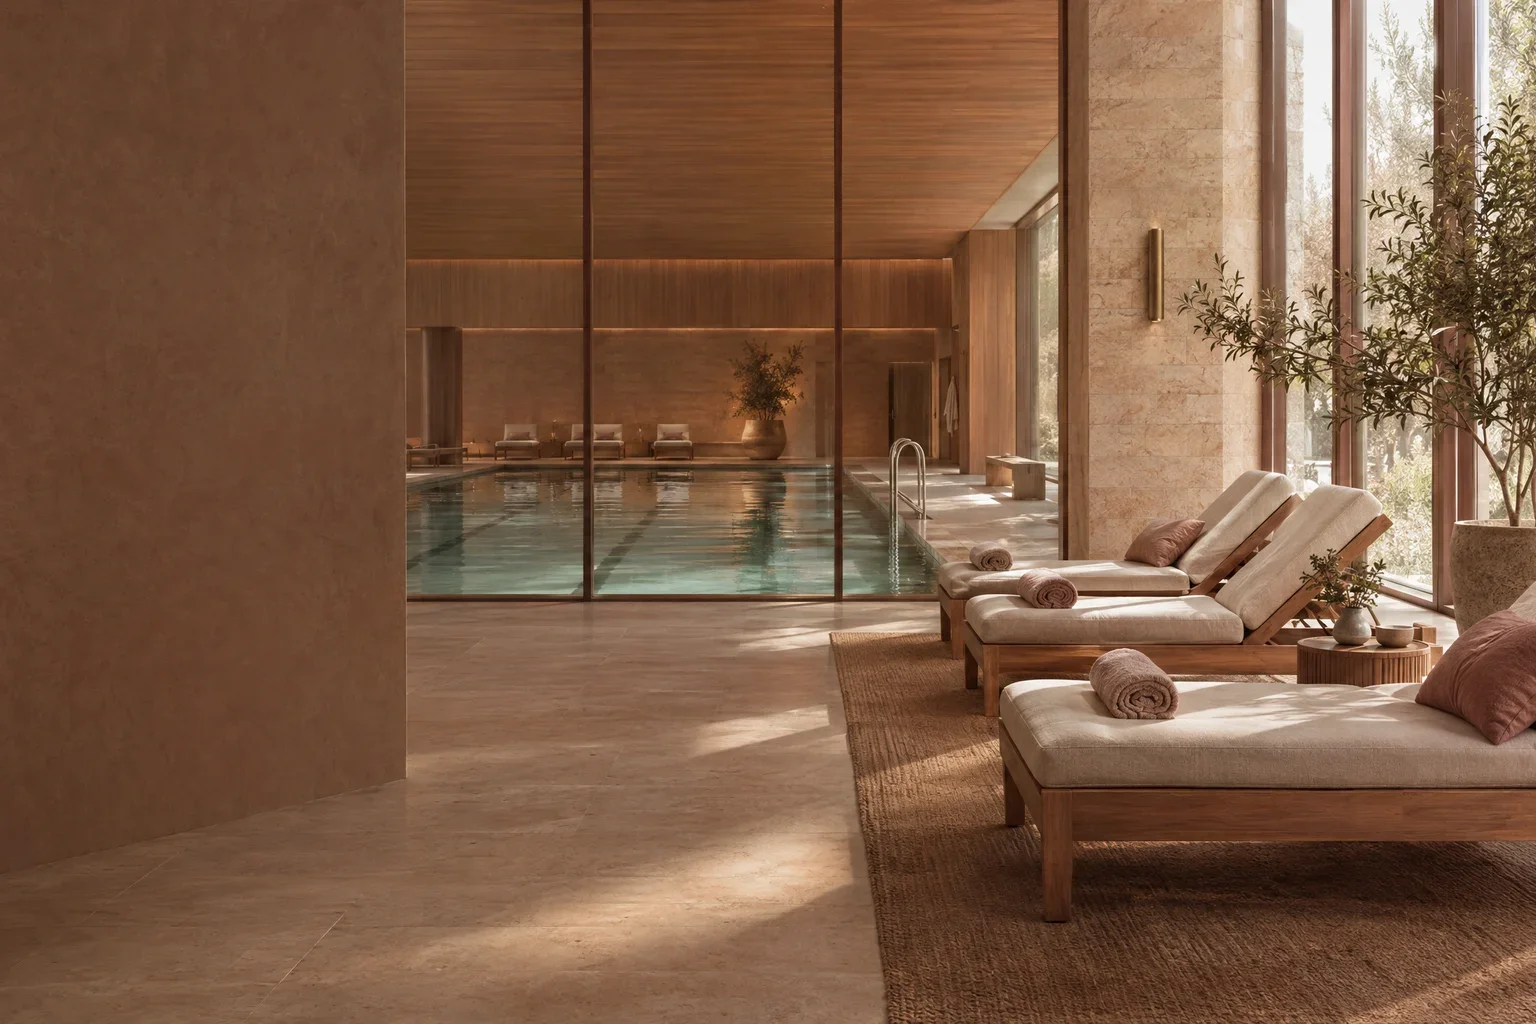
איור: AI (Higgsfield) / קוד הבריאות
בכתבה זו
הבהרה רפואית: המידע באתר זה נועד למטרות חינוכיות בלבד ואינו מחליף ייעוץ רפואי מקצועי. בכל שאלה רפואית, פנו לרופא המשפחה שלכם.
בסקירה של הדוח של Planet Fitness, הרשת הזולה של ארה"ב, ראינו תמונה מוכרת. שם ההכנסות עלו, אבל מספר המנויים לא זז. Life Time נמצאת בקצה השני של השוק, ומראה דפוס דומה עם מספרים אחרים לגמרי.
ב-29 באוקטובר דיווחה Life Time על הכנסות של 893.5 מיליון דולר ברבעון השלישי, עלייה של 14.2%. ה-EBITDA המתואם עלה ב-16.5%, ל-256.3 מיליון דולר, עם שולי רווח של 28.7%. הרווח הנקי עלה ב-4%, ל-106.5 מיליון. ברשת 196 מועדונים.
מחיר במקום מבצעים
מספר המנויים במועדונים עלה ב-2.2% בלבד, לכ-859 אלף. מה שזז הוא המחיר. דמי המנוי החודשיים הממוצעים הגיעו ל-244 דולר, עלייה של 11.9%. ההכנסה הממוצעת למנוי ברבעון הגיעה ל-1,016 דולר, עלייה של 12%.
המנכ"ל והמייסד, בהרם אקרדי, הסביר בשיחת המשקיעים שהרשת לא עושה מבצעים ולא מוכרת חבילות. לדבריו, חברה שמתמקדת במבצעים מפסיקה להתמקד בשיפור המוצר. ההכנסות במועדונים שפעלו גם אשתקד עלו ב-8.7%: 3 נקודות אחוז ממחיר, 3 מעסקים בתוך המועדון, 2.4 משינוי בתמהיל המנויים, ורק 0.3 מתוספת מנויים.
המנוי מגיע, ולכן משלם
מה שמאפשר את המחיר הוא השימוש. מנוי ממוצע ב-Life Time הגיע ברבעון 13 פעמים בחודש, עלייה של 4%. מי שבא שלוש פעמים בשבוע פחות רגיש למחיר, ויותר סביר שיקנה גם אימון אישי או טיפול בספא. ההכנסות מאימון אישי ומהספא בתוך המועדונים צמחו בשיעור דו-ספרתי.
המרפאה נעצרה
החלק הפחות מוצלח ברבעון הוא MIORA, רשת מרפאות אריכות הימים שהרשת פותחת בתוך המועדונים. לפי ההנהלה, מערכת הניהול והתוכנה שנבחרה השנה לא הצליחה, והפעילות הוקפאה בזמן שמחליפים אותה. אקרדי אמר שהשימור בקרב לקוחות MIORA הוא בסביבות 90%, ושהיעד לטווח ארוך הוא מרפאה בכל אזור, ואולי בכשליש מהמועדונים. הוא גם המליץ למשקיעים לא לכלול אותה בתחזיות הקרובות.
במקביל, הרשת מפתחת מוצר רחב וזול יותר: מרכז בריאות שכולל בדיקות דם, ניתוח שלהן והכוונה, בלי רמת הליווי של MIORA.
הנדל"ן מממן את הצמיחה
Life Time בונה מועדונים גדולים ויקרים, ומממנת חלק מהם במכירה וחכירה חוזרת של הנכסים. ברבעון השלישי היא גייסה כך 62.3 מיליון דולר, וברבעון הרביעי צפויים עוד 135 מיליון, כדי להגיע ליעד שנתי של 400 מיליון. ברבעון הוצאות ההשקעה עמדו על 288.7 מיליון דולר, יותר מתזרים המזומנים מפעילות. המינוף נטו ירד ל-1.3 פעמים ה-EBITDA. ב-2026 הרשת תפתח 14 מועדונים, ו-14 נוספים מתוכננים ל-2027.
התחזית לשנה הועלתה: הכנסות של 3.38 עד 3.39 מיליארד דולר, ו-EBITDA מתואם של 958 עד 962 מיליון. זו הפעם השלישית השנה שהרשת מעלה תחזית. לכל השנה היא מתכננת השקעה של 885 עד 910 מיליון דולר בצמיחה, ועוד כ-300 מיליון בתחזוקה, בשדרוג ובטכנולוגיה. בין השאר היא מפתחת באפליקציה עוזר בינה מלאכותית בשם L-AI-C, שמכוון את המנויים לתוכניות ולחנות של המועדון.
מה זה אומר למי שמפעיל מועדון
מחיר עולה כשהמוצר משתפר. Life Time מעלה מחיר ומחזיקה את המנויים, כי הם משתמשים במועדון. מועדון שמתכנן העלאת מחיר צריך קודם לבדוק כמה פעמים בחודש המנוי הממוצע מגיע.
ההכנסה שבתוך המועדון. אימון אישי וספא הם מנוע צמיחה, אבל לפי סמנכ"ל הכספים, השוליים שלהם נמוכים יותר מאלה של דמי המנוי.
רפואה בתוך מועדון היא עסק אחר. MIORA מראה שהקמת מרפאה דורשת מערכות, צוות ורגולציה שמועדון כושר לא מכיר. שותפות עם גוף רפואי קיים עשויה להיות דרך זהירה יותר.
הנכס הוא מקור הון. מכירה וחכירה חוזרת מאפשרות לרשת לגדול בלי להעמיס חוב, במחיר של שכירות לטווח ארוך.
 מור לוי · עריכת תוכן